Neu für 2027: Zulagen-Rechner – bis 540 € · Wo abschließen? · Kinderzulage – 300 € je Kind · Frühstart-Rente – 10 €/Monat fürs Kind
Neu ab 1.1.2027

Altersvorsorgedepot 2027: Hol Dir bis zu 540 € Zulage im Jahr

plus bis 300 € je Kind – staatlich gefördert, einfach erklärt

Die beste Wahl für Dich. Transparent verglichen.

Meine Zulage berechnen ▶📈 Mein Kompass
Alles auf einen Blick

Was möchtest Du heute erledigen?

Altersvorsorgedepot 2027

Bis 540 € Zulage im Jahr plus 300 € je Kind – Regeln, Anbieter und Rechner.

Zum Altersvorsorgedepot

Depot finden & vergleichen

In einer Minute das passende Depot – oder alle 20 Depots im Vergleich.

Depot-Finder starten

Dividenden-Rechner

Wann zahlt Dir Dein Depot jeden Monat Geld? Drei Klicks, 30 Sekunden.

Jetzt rechnen

Dividenden-Kompass

Deine Aktien, Zahltage und Ziele auf einen Blick – kostenlos.

Kompass öffnen
Neue Serie · Staatliche Förderung 2027

Geld vom Staat: Altersvorsorgedepot 2027, Frühstart-Rente & Kinderdepot

Bis 540 € Zulage im Jahr, 10 € pro Monat für jedes Kind und ein kostenloses Kinderdepot – drei Folgen, je 4 Minuten, mit Rechner zum Mitmachen.

Monatliche Dividende mit Sparplan – für Anfänger

Dividenden: Dein Depot zahlt Dir jeden Monat Geld.

Wir zeigen Einsteigern, wie aus einem Sparplan ab 50 € passives Einkommen mit Aktien wird – mit einer einfachen Dividendenstrategie, die jeden Monat Dividende bringt. Verständlich, ehrlich gerechnet und in 4 Minuten pro Folge.

Sparplan ab 50 €Ehrlicher Depot-Vergleich▶ Jeden Sonntag auf YouTube
Serie · Jeden Monat Geld

Dividenden für Anfänger: drei Folgen für Deinen Start

Erst das Ziel, dann das Depot, dann der Plan. Jede Folge dauert 4 Minuten und endet mit einem konkreten nächsten Schritt.

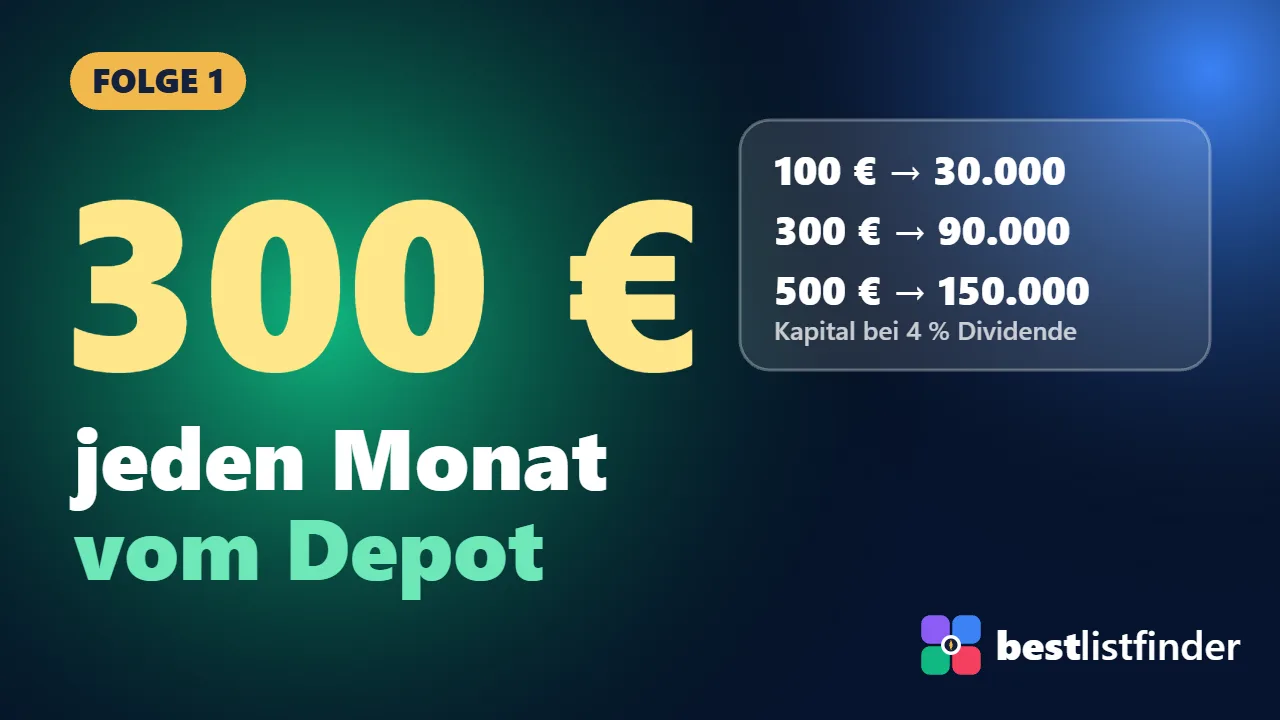
Folge 1: 300 Euro jeden Monat vom Depot▶ Kurzvideo · 46 s
FOLGE 1So viel brauchst Du für 300 € im Monat
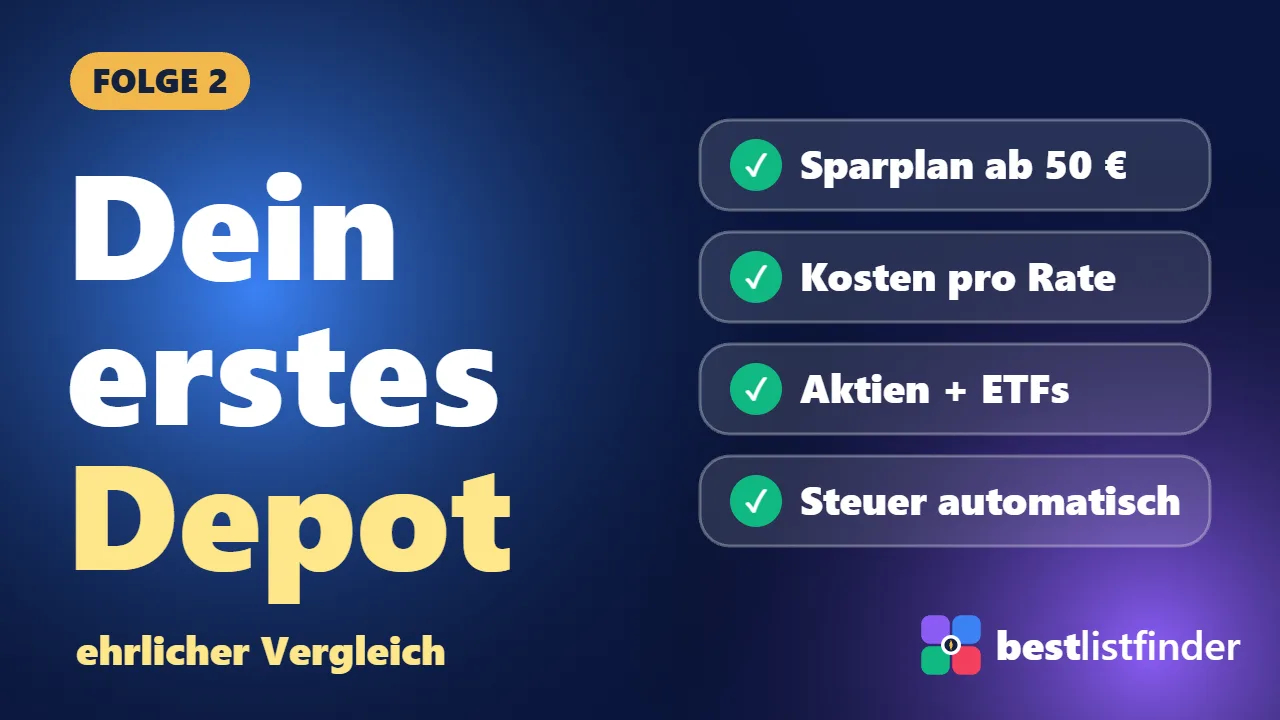
Folge 2: Dein erstes Depot
FOLGE 2Dein erstes Depot, ehrlich verglichen
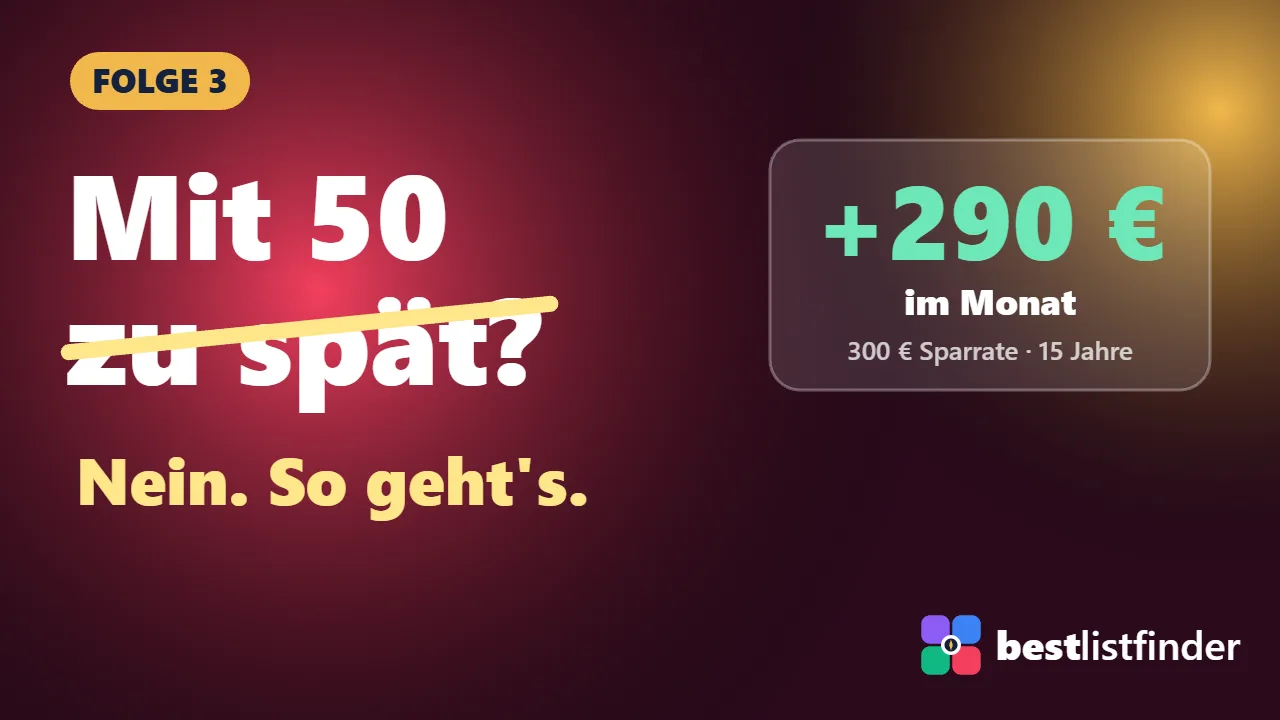
Folge 3: Mit 50 zu spät? Nein.
FOLGE 3Mit 50 starten und die Rentenlücke schließen

Folge 1 gibt es auch als 46-Sekunden-Kurzvideo: Schau rein, wie viel Kapital Du für 300 € im Monat brauchst – Vincent rechnet es Dir Schritt für Schritt vor.

Ziel pro MonatNötiges Kapital bei 4 % Dividende
100 €30.000 €
300 €90.000 €
500 €150.000 €

Beispiel: 200 € im Monat, 6 % Rendite, 20 Jahre ergeben rund 92.000 € und damit etwa 300 € Dividende im Monat. Beispiele ohne Steuern und Kosten; Renditen sind nicht garantiert.

Dividenden-Check · 30 Sekunden

Dividenden-Rechner: Wann zahlt Dir Dein Depot jeden Monat Geld?

Drei Klicks, und Du siehst, ob Dein Wunsch-Einkommen realistisch ist.

Vereinfachte Rechnung: 6 % Rendite pro Jahr in der Sparphase, danach 4 % Dividendenrendite; ohne Steuern, Kosten und Inflation. Renditen schwanken und sind nicht garantiert. Keine Anlageberatung.

Der erste Schritt

Depot-Vergleich: das passende Depot für Deinen Dividenden-Sparplan

Ein günstiges Depot mit Sparplänen ist die Grundlage. Prüfe die aktuellen Konditionen immer direkt beim Anbieter.

Neu: Der Depot-Finder
Das passende Depot für Dein Ziel – monatliche Dividende, Rentenlücke, Kinderdepot & Frühstart-Rente oder Altersvorsorgedepot 2027. Mit Zulagen-Rechner. Oder direkt alle 20 Depots vergleichen.
Depot-Finder starten
Traders Place
Günstig für Einzelaktien
  • Deutsche Depotbank
  • Niedrige Orderkosten
  • Sparpläne auf Aktien & ETFs
Im Vergleich ansehen
comdirect
Für Sicherheitsbewusste
  • Bekannte deutsche Bank
  • Robo-Advisor für Bequeme
  • Steuer automatisch
Im Vergleich ansehen
Consorsbank
Für Sparplan-Starter
  • Große Sparplan-Auswahl
  • Depot plus Konto
  • Deutsche Bank-Lizenz
Im Vergleich ansehen
Scalable Capital
Für App-Fans
  • Kleine Raten möglich
  • Große ETF-Auswahl
  • Einfache App
Im Vergleich ansehen
Darauf achten: Kosten pro Sparplan-RateSparplan ab 50 €Aktien & ETFs sparplanfähigSteuer wird automatisch abgeführt

Alle 20 Depots vergleichen →

Mit „Anzeige“ markierte Links sind Partnerlinks: Eröffnest Du darüber ein Depot, erhalten wir eine Provision. Für Dich ändert sich der Preis nicht. Keine Anlageberatung.

Neu · kostenlos

Dividenden-Kompass: Deine monatlichen Dividenden im Blick

Trag Deine Aktien ein und sieh sofort: Wann kommt welche Dividende, wie viel ist es pro Monat – und wie weit bist Du von Deinem Ziel pro Aktie entfernt.

📅 Zahltag-Kalender

Alle 12 Monate auf einen Blick – Du weißt immer, wann das nächste Geld kommt.

🎯 Ziel pro Aktie

Fortschrittsbalken bis zu Deinem Ziel, zum Beispiel 600 € pro Aktie und Jahr.

🧮 Nachkauf-Rechner

Wie viele Aktien fehlen noch? Der Kompass rechnet es Dir aus.

„Seit ich den Kompass nutze, ist meine Motivation deutlich gestiegen – ich habe meine Finanzen komplett im Griff und freue mich schon auf die nächste Zahlung.“
Claudia H., Heidelberg
Kompass kostenlos starten
Altersvorsorgedepot 2027 · Start-Info

Start-Info sichern

Wir melden uns, sobald die Altersvorsorgedepots am 1.1.2027 starten – kostenlos, kein Spam, jederzeit abbestellbar.

Du bekommst zuerst eine E-Mail mit Bestätigungslink. Erst nach Deinem Klick tragen wir Dich ein.

Kurz erklärt auf Instagram: @bestlistfinder

Ratgeber · Dividenden für Einsteiger

Passives Einkommen mit Aktien: So funktioniert die Dividendenstrategie

Dividenden sind Gewinnbeteiligungen, die Unternehmen an ihre Aktionäre auszahlen. Mit der richtigen Mischung und einem Sparplan wird daraus ein Einkommen, das jeden Monat fließt.

Ganzen Ratgeber lesen: monatliche Dividende, Sparplan, Streuung, Wiederanlage

1. Monatliche Dividende durch versetzte Zahltermine

Die meisten Unternehmen zahlen ein-, zwei- oder viermal im Jahr. Kombinierst Du Aktien und ETFs mit unterschiedlichen Zahlmonaten, kommt in jedem Monat Geld. Der Zahltag-Planer zeigt Dir die Lücken.

2. Mit dem Sparplan Schritt für Schritt aufbauen

Ein monatlicher Sparplan ab 50 € kauft automatisch nach – auch in schwachen Börsenphasen. Faustregel: Für 100 € Dividende im Monat brauchst Du bei 4 % Dividendenrendite rund 30.000 € Kapital. Wie lange das bei Deiner Sparrate dauert, zeigt der Dividenden-Rechner.

3. Breit streuen statt Höchstrendite jagen

Sehr hohe Dividendenrenditen sind oft ein Warnsignal für eine Kürzung. Ein breit gestreuter Dividenden-ETF als Basis plus einzelne Qualitätsaktien mit stabil wachsenden Zahlungen senkt das Risiko.

4. Dividenden wieder anlegen

Wer Ausschüttungen reinvestiert, nutzt den Zinseszins: Die Dividenden kaufen neue Anteile, die selbst wieder Dividende zahlen. Wichtig ist ein günstiges Depot – vergleiche die Kosten pro Sparplan-Rate im Depot-Vergleich.

Weiterlesen

Vereinfachte Beispiele ohne Steuern und Kosten; Dividenden sind nicht garantiert. Keine Anlageberatung.

Altersvorsorgedepot 2027

Häufige Fragen zum Altersvorsorgedepot

Was ist ein Altersvorsorgedepot?

Ein staatlich gefördertes Wertpapierdepot für die private Altersvorsorge, das ab 1.1.2027 die Riester-Rente ablöst. Du sparst in zugelassene ETFs und Fonds, der Staat gibt Zulagen (bis 540 € im Jahr plus bis 300 € je Kind), Erträge bleiben bis zur Rente steuerfrei. Ausgezahlt wird ab 65 als Auszahlplan bis mindestens 85. Alles zum Altersvorsorgedepot →

Wo kann ich das Altersvorsorgedepot abschließen?

Ab 1.1.2027 bei zertifizierten Anbietern: Online-Broker wie Trade Republic oder Scalable Capital, Banken wie ING oder comdirect, Sparkassen über Deka, Volksbanken über Union Investment sowie Fondsgesellschaften. Alle Anbieter und die 5 Schritte zur Eröffnung →

Für wen lohnt sich das Altersvorsorgedepot?

Für alle, die Geld bis zur Rente anlegen können – besonders für Familien, Geringverdiener, junge Starter unter 25 und Gutverdiener mit hohem Steuersatz. Weniger geeignet ist es, wenn Du das Geld vor der Rente brauchst. 6 Beispiele von Azubi bis Beamtin →

Welche Nachteile hat ein Altersvorsorgedepot?

Das Geld ist bis zur Rente gebunden, Auszahlungen werden voll versteuert, nur 30 % sind auf einmal möglich, Einzelaktien sind nicht erlaubt und der Kostendeckel gilt nur fürs Standardprodukt. Nachteile und Vorteile im Überblick →

Wie viel muss ich für 1.000 € Rente einzahlen?

Für 1.000 € monatliche Zusatzrente von 65 bis 85 brauchst Du rund 180.000 € Kapital (3 % Rendite in der Auszahlphase). Bei 30 Jahren Laufzeit und 5 % Rendite sind das etwa 217 € im Monat, im Altersvorsorgedepot davon rund 172 € Eigenbeitrag plus Zulagen. Vereinfachte Rechnung, Renditen sind nicht garantiert. Tabelle nach Laufzeit und Rendite →

Welche Zuschüsse gibt es beim Altersvorsorgedepot?

Grundzulage bis 540 € im Jahr, Kinderzulage bis 300 € je Kind, einmalig 200 € Bonus für Starter unter 25 und ein Steuervorteil über den Sonderausgabenabzug bis 2.340 €. Alle Zuschüsse im Detail →

Stand: 01.11.2026. Vereinfachte Darstellung; keine Anlage-, Steuer- oder Rechtsberatung.

Häufige Fragen zu Dividenden und passivem Einkommen

Wie viel Kapital brauche ich für 300 € Dividende im Monat?

Bei einer Dividendenrendite von 4 % rund 90.000 €. Die Formel: Wunsch pro Monat × 12 ÷ Dividendenrendite. Mit 200 € Sparrate und 6 % Rendite pro Jahr erreichst Du das nach etwa 20 Jahren – vereinfacht gerechnet, ohne Steuern und Kosten.

Kann ich mit einem Sparplan eine monatliche Dividende aufbauen?

Ja. Viele Depots bieten Sparpläne ab 25 bis 50 € auf Aktien und ETFs. Kombinierst Du Werte mit unterschiedlichen Zahlmonaten oder nutzt einen monatlich ausschüttenden ETF, fließt jeden Monat Dividende.

Welche Dividendenstrategie eignet sich für Anfänger?

Ein breit gestreuter Dividenden-ETF als Basis, ein günstiger Sparplan und das Wiederanlegen der Ausschüttungen. Einzelaktien kannst Du später ergänzen, um Zahlmonate zu füllen. Sehr hohe Dividendenrenditen sind oft ein Warnsignal.

Ist das Anlageberatung?

Nein. Alle Inhalte dienen der Information. Rechenbeispiele sind vereinfacht, ohne Steuern und Kosten. Triff Entscheidungen selbst oder mit einer Fachperson.

Wie verdient bestlistfinder Geld?

Über Partnerlinks: Eröffnest Du über einen markierten Link ein Depot, erhalten wir eine Provision. Für Dich ändert sich der Preis nicht. Jeder solche Link ist als Anzeige gekennzeichnet.

Wer steht hinter den Autorennamen?

Namen wie Vincent Falk sind Autorennamen des bestlistfinder-Teams der ZLex GmbH.